
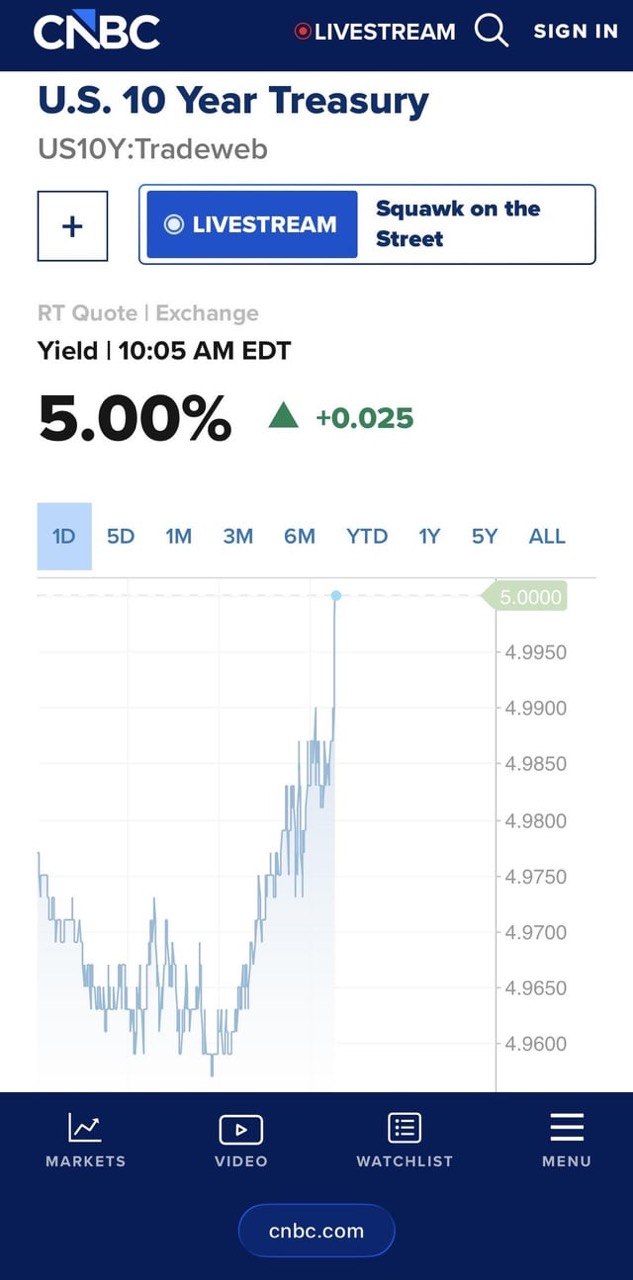
US10Y Dah Tembus 5%
Kenapa Saya Lebih Risau Tengok Bond Daripada Bitcoin?
Kadang-kadang market bagi kita satu signal yang nampak macam biasa.
Hijau naik sikit…0.03%. ..0.05%…0.10%.
Kita tengok sekali lalu, lepas tu sambung tengok Bitcoin.
Tapi ada satu nombor dalam market yang saya rasa kita tak boleh pandang sebelah mata sekarang.
US10Y.
Dalam chart yang kita tengok ni, yield US 10-Year Treasury dah berada sekitar 5.029%.
Hari ini naik +0.031%, dan kalau kita tengok sebulan, kenaikan dah sekitar 7.37%.
Yang lebih menarik, US10Y baru sahaja menembusi paras 5%, satu paras psikologi yang sangat penting dan tertinggi sejak 2007 menurut laporan pasaran semasa.
Jadi persoalannya…
Apa sebenarnya sedang berlaku dalam bond market?
Dan paling penting…
Apa benda ni nak buat kepada Bitcoin, saham, liquidity dan crypto?
Saya nak kita faham cerita ni dari bawah.
Sebab kalau kita cuma tengok Bitcoin naik atau turun, kita sebenarnya cuma nampak kesan terakhir.
Punca dia mungkin datang dari tempat lain dan sekarang, salah satu tempat yang saya sedang tengok rapat ialah Treasury market.
Bayangkan kerajaan Amerika nak pinjam duit.
Dia keluarkan Treasury bond. Pelabur beli bond itu.
Sebagai balasan, pelabur akan dapat pulangan atau yield.
Secara mudah, bila ramai orang jual Treasury, harga bond turun.
Bila harga bond turun, yield naik.
Ini hukum asas yang sangat penting.
Bond price turun = yield naik.
Jadi bila kita nampak US10Y naik daripada sekitar 4.7% kepada 5%, jangan terus fikir: “Fed naikkan rate 0.3%.” Tak !
US10Y bukan Federal Funds Rate.
US10Y ialah yield untuk hutang kerajaan Amerika yang matang dalam 10 tahun.
Fed kawal kadar polisi jangka pendek, tapi market menentukan yield jangka panjang melalui expectation terhadap inflation, growth, interest rates masa depan, supply-demand Treasury dan apa yang dipanggil term premium dan di sinilah cerita mula jadi menarik.
Sekarang kita tengok kenapa US10Y naik…Pertama sekali…
Inflation.
Ini antara benda paling market takut, sebab kalau seorang investor beli Treasury 10 tahun dengan yield 4%, tapi inflation sepanjang tempoh itu kekal tinggi, pulangan sebenar dia jadi kurang menarik. Jadi investor akan kata:
“Kalau aku nak pinjamkan duit kepada kerajaan Amerika untuk 10 tahun, aku nak compensation yang lebih tinggi.”
Maka yield naik dan sekarang inflation expectation kembali menjadi masalah.
Harga minyak naik dengan kuat disebabkan gangguan supply dan ketegangan geopolitik di Timur Tengah.
Laporan Reuters hari ini menyebut kenaikan minyak telah menghidupkan semula kebimbangan inflation dan pada masa sama menguatkan expectation bahawa Fed perlu mengekalkan polisi yang lebih ketat.
Ini penting. Sebab minyak bukan sekadar cerita pasal petrol. Minyak masuk dalam:
- kos pengangkutan,
- kos pengeluaran,
- kos logistik,
- kos elektrik,
- kos makanan,
- dan akhirnya…
- harga barang.
Jadi kalau oil naik terlalu tinggi untuk tempoh lama, market mula fikir: “Eh… inflation ni mungkin tak turun secepat yang kita sangka.” dan bila inflation susah turun…
Fed susah nak longgarkan policy. Malah market sekarang sedang pricing kemungkinan Fed menaikkan kadar pada mesyuarat terdekat. Tapi saya rasa kita kena pergi lebih dalam. Sebab kalau kita kata:
“US10Y naik sebab Fed.”
Itu belum cukup. ada satu lagi monster dalam bilik. Namanya… Fiscal deficit.
Kerajaan Amerika berhutang dalam jumlah yang sangat besar, bila kerajaan perlukan duit, Treasury perlu menerbitkan lebih banyak bond dan market pula kena absorb supply tersebut. Bayangkan satu kedai, yang biasanya ada 100 pembeli untuk 100 barang, tapi tiba-tiba kedai tu keluarkan 200 barang. Pembeli masih 100 orang. Apa jadi?
Harga kena turun untuk menarik lebih ramai pembeli, dalam bond market, konsepnya sama.
Lebih banyak supply Treasury → market perlukan yield yang lebih tinggi untuk menarik pembeli.
Dan kebimbangan mengenai fiscal outlook Amerika memang semakin menjadi salah satu faktor yang menekan long-duration Treasury. Federal Reserve sendiri pernah menunjukkan bahawa term premium Treasury meningkat ketika volatility kadar faedah meningkat.
Kajian Fed juga mendapati peningkatan debt-to-GDP boleh memberi tekanan menaik kepada real 10-year Treasury yields. Jadi cerita ini bukan semata-mata “Fed nak naikkan rate.” Ia lebih besar.
Market mula meminta compensation yang lebih tinggi untuk memegang hutang kerajaan Amerika dalam tempoh yang panjang.
Ibilah yang kita panggil term premium.
Term premium ni saya nak awak sesmua faham betul-betul.
Bayangkan saya pinjamkan duit kepada kawan untuk seminggu, risiko saya mungkin kecil. Tapi kalau dia kata: “aku pinjam RM10,000 untuk 10 tahun.” Saya mungkin jawab: “10 tahun?” “Okay… tapi interest aku nak lebih.” Sebab sepanjang 10 tahun tu macam-macam boleh berlaku.
- Inflation boleh berubah.
- Ekonomi boleh berubah.
- Kerajaan boleh tambah hutang.
- Fed boleh berubah policy.
- Geopolitik boleh berubah.
Dan nilai sebenar duit boleh berubah, jadi semakin panjang tempoh, semakin besar uncertainty.
Term premium ialah compensation yang investor mahu untuk menanggung uncertainty tersebut.
Dan term premium 10-year Treasury memang sudah meningkat; data NY Fed yang dirujuk dalam pasaran menunjukkan anggaran ACM term premium sekitar 0.76% pada 10 September 2026. Sebab itu saya tak suka tengok US10Y secara kosong. Saya nak tahu:
- Yield naik sebab economy kuat?
- Sebab inflation?
- Sebab Fed?
- Sebab fiscal deficit?
- Atau sebab investor mula demand lebih banyak term premium?
Sebab setiap satu membawa makna market yang berbeza.
Sekarang kita masuk kepada bahagian yang paling dekat dengan kita.
Apa kaitan US10Y dengan Bitcoin?
Ramai orang fikir Bitcoin ada dunia dia sendiri, sebenarnya Tak.
Bitcoin hari ini sudah sangat rapat dengan global liquidity dan institutional capital dan institutional capital ada pilihan. Kalau Treasury 10-year yield cuma 1%… Investor mungkin lebih sanggup mengambil risiko.
- Beli saham.
- Beli growth stocks.
- Beli tech.
- Beli private assets.
- Beli Bitcoin.
- Beli altcoins.
Sebab nak cari return, tapi bila Treasury mula menawarkan yield 5%…Investor akan mula ada pilihan lain. Dia boleh kata “Kenapa aku nak ambil risiko besar dalam crypto kalau government bond Amerika sendiri bagi aku yield sekitar 5%?” Inilah yang dipanggil opportunity cost.
Dan ini sangat penting, sebab ia bukan bermaksud bila US10Y 5%, Bitcoin mesti jatuh…Tak! Tapi hurdle rate untuk mengambil risiko menjadi lebih tinggi dan itu boleh mengubah behaviour capital.
Bayangkan ada seorang fund manager. Dia ada $100 juta. Kalau Treasury memberikan yield yang rendah, dia mungkin allocate:
- 20% bonds
- 50% equities
- 10% alternatives
- 10% crypto
- 10% cash
Tetapi bila yield Treasury naik dan volatility meningkat, dia mungkin mula fikir semula. “Perlu ke aku ambil risiko sebesar itu?” Sebab sekarang risk-free rate sudah menjadi lebih menarik dan bila risk-free rate naik… valuation asset berisiko biasanya mendapat tekanan. Terutamanya asset yang sangat bergantung kepada future growth. Contohnya:
- Nasdaq.
- AI stocks.
- Growth stocks.
- High-beta equities.
- Crypto.
- Altcoins.
Sebab valuation mereka banyak bergantung kepada future cash flow atau future expectation, jadi bila discount rate naik…
future value itu dikira semula.
Sebab itu US10Y bukan sekadar nombor bond trader. Ia boleh menjadi benchmark kepada harga risiko di seluruh dunia dan satu lagi benda yang biasanya bergerak bersama US10Y ialah…
DXY
Hari ini pun kita nampak dollar mendapat sokongan apabila yield Treasury naik. Secara mudah:
- US yield naik
- US assets jadi lebih menarik
- demand terhadap USD boleh meningkat
- DXY mendapat sokongan.
- Dan bila USD kuat…
Liquidity global boleh terasa lebih ketat, terutamanya untuk negara dan market yang mempunyai hutang dalam USD. Sebab tu bila kita buat macro analysis, saya tak suka tengok BTC sahaja. Saya nak tengok:
US10Y + DXY + liquidity + Fed + oil + equities.
Sebab semuanya saling berkait.
Sekarang kita pergi kepada satu lagi benda yang ramai trader crypto terlepas pandang.
Real yield.
US10Y nominal 5% memang nampak tinggi, tapi investor tak tengok nominal yield sahaja. Dia tengok: Berapa banyak return yang tinggal selepas inflation? Contoh mudah.
- Kalau nominal yield 5%.
- Inflation expectation 3%.
- Secara kasar real yield sekitar 2%.
- Kalau real yield naik…
Treasury menjadi semakin menarik berbanding asset yang tidak menghasilkan cash flow dan itu boleh memberi tekanan kepada gold, equities tertentu dan juga crypto. Sebab itu saya lebih suka tengok:
10Y nominal
- 10Y real yield
- 10Y breakeven inflation
daripada hanya tengok US10Y sahaja.
Kemudian ada satu lagi cerita.
Mortgage.
Bila US10Y naik, jangan ingat cuma Wall Street yang terasa. Kos pembiayaan ekonomi juga boleh naik.
- Mortgage rate.
- Corporate borrowing.
- Consumer credit.
- Auto loans.
- Municipal financing.
Semuanya boleh terkesan.
Laporan semasa jgak menekankan bahawa yield Treasury yang lebih tinggi boleh meningkatkan kos pinjaman merentas ekonomi dan akhirnya memperlahankan consumption serta investment.
Jadi US10Y sebenarnya macam satu paip besar, bila pressure dalam paip meningkat…lama-lama pressure itu sampai ke tempat lain dan di sinilah paradox berlaku.
US10Y naik kerana market percaya ekonomi masih cukup kuat…tapi kalau yield naik terlalu tinggi…ia sendiri boleh mula melemahkan ekonomi. Ini yang menarik, pada awalnya:
Strong economy → yield naik.
Tetapi kalau yield terus naik:
High borrowing cost → economy slow.
Kemudian:
Economy slow → earnings turun → employment mungkin lemah → risk assets tertekan.
Dan akhirnya market mula berharap “Fed kena cut rate.” Jadi yield boleh turun semula. Market ni memang pelik. Kadang-kadang benda yang menyebabkan market naik pada peringkat pertama… boleh menjadi sebab market jatuh beberapa bulan kemudian.
Sekarang saya nak sentuh satu perkara yang saya rasa paling penting untuk crypto trader.
Jangan hanya tengok level 5%. Tengok velocity.
5% itu sendiri belum tentu disaster.
Yang saya lebih risau ialah:
berapa cepat yield sampai ke 5%.
Dalam chart ini kita nampak kenaikan yang agak agresif.
Daripada kawasan sekitar 4.7%…
naik ke 4.8%…
kemudian 4.9%…
dan akhirnya menembusi 5%.
Dalam tempoh sebulan, yield meningkat sekitar 7.37% berdasarkan chart yang kita sedang tengok.
Itulah yang buat saya lebih berhati-hati.
Sebab market boleh absorb yield yang tinggi kalau kenaikan berlaku perlahan-lahan.
Tetapi kalau yield naik terlalu cepat…
portfolio manager mula adjust risk.
Leverage dikurangkan.
Duration dikurangkan.
Positioning diubah.
Hedge ditambah.
Dan bila semua orang mula buat perkara yang sama…
liquidity boleh hilang dengan cepat.
Sekarang kita tengok Bitcoin.
Kalau BTC naik walaupun US10Y naik…
saya tak terus kata:
“Okay, yield tak penting.”
Sebaliknya saya akan tanya:
Siapa yang sedang membeli Bitcoin?
Adakah ETF flow masih kuat?
Adakah institutional demand masih ada?
Adakah stablecoin liquidity sedang berkembang?
Adakah leverage sedang meningkat?
Adakah whales sedang accumulate?
Adakah BTC sedang outperform Nasdaq?
Atau sebenarnya BTC cuma belum menerima tekanan daripada kenaikan yield?
Ini beza besar.
Market boleh bertahan lebih lama daripada apa yang kita sangka.
Sebab itu saya tak akan buat kesimpulan:
US10Y 5% = Bitcoin mesti dump.
Itu terlalu simplistik.
Tapi saya akan kata:
US10Y 5% mengubah permainan.
Risk/reward untuk memegang risk assets sekarang tidak sama macam ketika Treasury yield 1–2%.
Dan altcoin?
Di sinilah saya akan jadi lebih defensive.
Sebab bila financial conditions mengetat…
capital biasanya memilih quality dahulu.
BTC mungkin masih mendapat institutional bid.
ETH mungkin masih mempunyai institutional narrative.
Tetapi altcoin kecil?
Yang belum ada liquidity?
Yang bergantung kepada narrative?
Yang valuation terlalu tinggi?
Yang hanya hidup sebab leverage?
Itulah yang biasanya paling awal kena pukul.
Sebab dalam market risk-off…
bukan semua asset dijual sama rata.
Smart money akan mula pilih:
“Mana yang saya nak simpan?”
“Mana yang saya nak reduce?”
“Mana yang liquidity paling senang keluar?”
Itu sebab saya lebih suka tengok capital rotation, bukan sekadar candle.
Satu lagi perkara yang saya rasa sangat penting sekarang ialah AI investment boom.
Banyak syarikat sedang membelanjakan modal yang sangat besar untuk AI infrastructure, data center dan computing.
Bila investment ini memerlukan financing yang besar, kos modal menjadi semakin penting.
Dan laporan Reuters turut menyebut heavy debt issuance, termasuk berkaitan syarikat yang membiayai pelaburan AI, sebagai salah satu faktor yang menambah tekanan kepada Treasury market. (Reuters)
Jadi ada satu loop yang menarik:
AI boom →
capex besar →
financing besar →
demand untuk capital tinggi →
bond supply/debt issuance meningkat →
yield naik →
cost of capital naik →
valuation growth assets mula tertekan.
Ironinya…
AI sendiri boleh menjadi sebahagian daripada cerita yang akhirnya menyebabkan valuation AI stocks ditekan.
Market memang suka buat benda macam ni.
Sekarang kita kembali kepada geopolitik.
Minyak naik.
Iran.
Middle East.
Supply disruption.
Shipping.
Energy security.
Semua ini nampak macam berita geopolitik biasa.
Tetapi dalam macro market, ia boleh menjadi:
oil shock → inflation shock → rate expectation → Treasury yield → USD → liquidity → equities → crypto.
Itulah sebab saya selalu pesan…
Jangan baca berita ikut tajuk sahaja.
Cari rantai akibatnya.
Contohnya orang nampak:
“Oil naik.”
Trader biasa mungkin fikir:
“Bagus untuk oil stocks.”
Tetapi macro trader akan tanya:
“Kalau oil naik banyak, inflation expectation macam mana?”
Kemudian:
“Kalau inflation naik, Fed buat apa?”
Kemudian:
“Kalau Fed hawkish, US10Y pergi mana?”
Kemudian:
“DXY macam mana?”
Kemudian:
“Risk assets macam mana?”
Dan akhirnya…
Bitcoin macam mana?
Barulah kita nampak gambar besar.
Jadi sekarang, apa yang saya akan monitor?
Saya tak akan sibuk meneka sama ada US10Y akan terus naik ke 5.2% atau turun balik 4.8%.
Itu semua prediction.
Saya lebih suka tengok reaction market.
Kalau US10Y kekal atas 5%…
DXY naik…
real yield naik…
oil kekal tinggi…
Fed semakin hawkish…
dan BTC masih mampu bertahan serta menarik capital…
itu satu signal yang menarik.
Maksudnya demand terhadap Bitcoin mungkin cukup kuat untuk absorb tightening.
Tetapi kalau kita nampak:
US10Y naik lagi,
DXY naik,
Nasdaq mula pecah support,
liquidity mengecut,
ETF flow melemah,
dan BTC mula kehilangan structure…
itu cerita lain.
Itu tanda market mula pricing in financial tightening.
Sebab itu bagi saya…
US10Y 5% bukan signal untuk terus panic.
Ia lebih kepada warning light.
Macam dashboard kereta.
Lampu merah menyala bukan bermaksud kereta terus rosak.
Tetapi orang yang bijak tak akan cabut lampu tu.
Dia berhenti dan tengok:
“Minyak habis?”
“Engine panas?”
“Pressure oil?”
“Battery?”
Kita buat benda yang sama dengan market.
US10Y naik…
kita buka dashboard macro.
Tengok DXY.
Tengok real yield.
Tengok oil.
Tengok Fed expectations.
Tengok Treasury supply.
Tengok term premium.
Tengok liquidity.
Tengok equities.
Kemudian baru tengok Bitcoin.
Dan saya rasa ini point paling besar yang saya nak student faham.
Bitcoin tidak hidup dalam ruang kosong.
Bitcoin boleh menjadi decentralized asset.
Blockchain boleh beroperasi 24/7.
Tetapi orang yang membeli Bitcoin masih hidup dalam dunia yang sama.
Mereka ada mortgage.
Ada portfolio saham.
Ada bond.
Ada cash.
Ada leverage.
Ada USD.
Ada risk limit.
Dan bila harga risiko di seluruh dunia berubah…
mereka akan ubah positioning.
Jadi kalau US10Y sekarang sudah sekitar 5.03%, saya tidak melihatnya sebagai sekadar nombor di TradingView.
Saya melihatnya sebagai satu mesej daripada bond market:
“Capital sekarang semakin mahal.”
Dan bila capital semakin mahal…
gameplay market berubah.
Kita mungkin masih boleh bullish pada Bitcoin.
Kita mungkin masih boleh nampak narrative crypto yang kuat.
Tetapi kita tak boleh menggunakan playbook yang sama ketika liquidity terlalu longgar.
Untuk saya, sekarang soalan yang lebih menarik bukan:
“Bitcoin nak naik atau turun?”
Soalan sebenar ialah:
“Dalam keadaan US10Y sekitar 5%, DXY mendapat sokongan, oil masih volatile dan Fed semakin susah nak longgar… siapa yang masih sanggup mengambil risiko?”
Kalau jawapannya masih institutional money…
masih ada ETF demand…
masih ada stablecoin liquidity…
dan BTC mampu bertahan…
mungkin market sedang memberitahu kita sesuatu yang lebih bullish daripada apa yang headline nampak.
Tetapi kalau capital mula berpindah daripada risk assets kepada yield…
itu pula cerita yang berbeza.
Sebab akhirnya…
market bukan bergerak sebab kita rasa Bitcoin patut naik.
Market bergerak sebab capital memilih tempat untuk berada.
Dan buat masa sekarang, saya akan letak US10Y dalam senarai paling atas untuk diperhatikan.
Bukan sebab 5% itu angka keramat.
Tetapi sebab bond market sedang bercakap.
Dan biasanya…
bila bond market mula bercakap kuat, crypto lambat-laun akan dengar juga.
